Su prestamista hipotecario local
Con sede en Louisville, Kentucky.
Experiencia hipotecaria personalizada
Jonathon Waunch le ofrece un servicio personalizado y opciones de préstamo que le encantarán. Buscamos entre múltiples prestamistas para encontrar la mejor tasa y el mejor producto para usted, ayudándole a conseguir la casa de sus sueños más rápido.
Con tasas de interés mayoristas y tecnología de vanguardia, hacemos que el proceso hipotecario sea sencillo. Confíe en los expertos que se dedican exclusivamente a las hipotecas. Apoye a su comunidad local y disfrute de un servicio al cliente excepcional.
Permítanos ayudarle a cumplir su sueño de tener una casa propia!
El proceso de préstamo hipotecario
Preaprobación de hipoteca
Obtén una preaprobación de uno de nuestros asesores de préstamos para saber cuánto puedes pagar.
Revisar el proceso
Trabaja con nuestro equipo para encontrar tu próximo hogar al que te gustaría mudarte.
Solicitud de préstamo
Complete su solicitud de préstamo hipotecario para iniciar el proceso de financiación.
No me creas a mí.
Programas hipotecarios
Disfrute de la mejor experiencia hipotecaria en Chandler, Arizona.
Opciones de préstamos hipotecarios
Nuestros asesores hipotecarios con experiencia le guiarán a través del programa de préstamo hipotecario que mejor se adapte a su situación particular.
Préstamos hipotecarios convencionales.
Préstamos hipotecarios de la FHA.
Préstamos hipotecarios del USDA.
Préstamos hipotecarios para veteranos.
Preguntas frecuentes
¿Con qué frecuencia puedo refinanciar mi hipoteca?
No hay límite en la cantidad de veces que puede refinanciar. Sin embargo, debe cumplir con los requisitos cada vez que solicite un préstamo y habrá costos asociados con el cierre del mismo en cada ocasión.
¿Puedo comprar una casa si no tengo dinero para el pago inicial?
¡Sí! Existen varios programas de bonos que ofrecen opciones de financiación con un pago inicial bajo o sin pago inicial.
¿Cómo puedo saber qué hipoteca es la adecuada para mí?
La clave para elegir la hipoteca adecuada reside en comprender la variedad de opciones y características disponibles, así como su presupuesto, circunstancias y objetivos. Nuestros asesores hipotecarios autorizados están aquí para ayudarle en este proceso. Cuanto más informado esté, más cómodo y seguro estará al elegir la mejor opción para usted y su familia.
¿Cuánto tiempo durará el proceso de solicitud del préstamo?
La Ley de Veracidad en los Préstamos (TILA, por sus siglas en inglés) prohíbe a los prestamistas formalizar un préstamo hasta que hayan transcurrido al menos siete (7) días hábiles desde la fecha de recepción de su solicitud. Un préstamo hipotecario típico tarda 30 días, ya que se requieren diversos servicios de terceros, como tasaciones, estudios de títulos y verificación de crédito, como parte del proceso hipotecario. Una vez que le explique a su asesor de préstamos los detalles de su caso particular, este podrá brindarle un cronograma más preciso.
¿Cumpliré los requisitos para obtener un préstamo hipotecario?
La única manera de averiguarlo es hablando con un asesor hipotecario cualificado. Nuestros asesores de préstamos han ayudado a numerosos clientes que no sabían si podían optar a la compra de una vivienda. Nos tomamos el tiempo necesario para comprender su situación financiera y sus objetivos a largo plazo, y luego le ofrecemos el programa de préstamo que mejor se adapta a sus necesidades. La aprobación de su préstamo también puede depender en gran medida del precio de la vivienda que desea financiar. Obtener una precalificación antes de comenzar la búsqueda de su casa puede darle una idea de lo que puede permitirse.
¿Por qué la gente refinancia sus hipotecas?
Los propietarios de viviendas suelen refinanciar sus hipotecas para ahorrar dinero, ya sea obteniendo una tasa de interés más baja o reduciendo el plazo del préstamo. La refinanciación también permite convertir un préstamo de tasa variable en uno de tasa fija o consolidar deudas.
¿Cuánto dinero tendré que pagar por adelantado para comprar una casa?
Esta pregunta no tiene una respuesta sencilla y universal. La cantidad exacta dependerá del precio de la vivienda que compre y del tipo de financiación hipotecaria que elija. Según el programa de préstamo, el pago inicial podría ser de hasta el 20 % del precio de la vivienda o tan solo del 3 %, mientras que algunos préstamos no requieren ningún pago inicial.
¿Puedo obtener una hipoteca después de declararme en bancarrota?
Aún podrías calificar para un préstamo hipotecario aunque te hayas declarado en bancarrota. La mejor manera de saber si calificas es hablar con un asesor de préstamos para analizar tus opciones. Asegúrate de llevar toda la documentación relacionada con tu bancarrota para que el asesor pueda encontrar el programa que mejor se adapte a tu situación.
¿Debo fijar mi tipo de interés ahora o esperar hasta que estemos más cerca del cierre de la operación?
Las tasas de interés fluctúan constantemente. Si una tasa es favorable, le conviene fijarla ahora. Si espera, corre el riesgo de que suban más adelante. Si le preocupa que las tasas bajen después de fijarla, comuníquese con su asesor de préstamos para analizar sus opciones. Algunos programas le permiten fijar la tasa por un período prolongado y optar por una tasa más baja si surge una mejor.
Últimas actualizaciones del blog
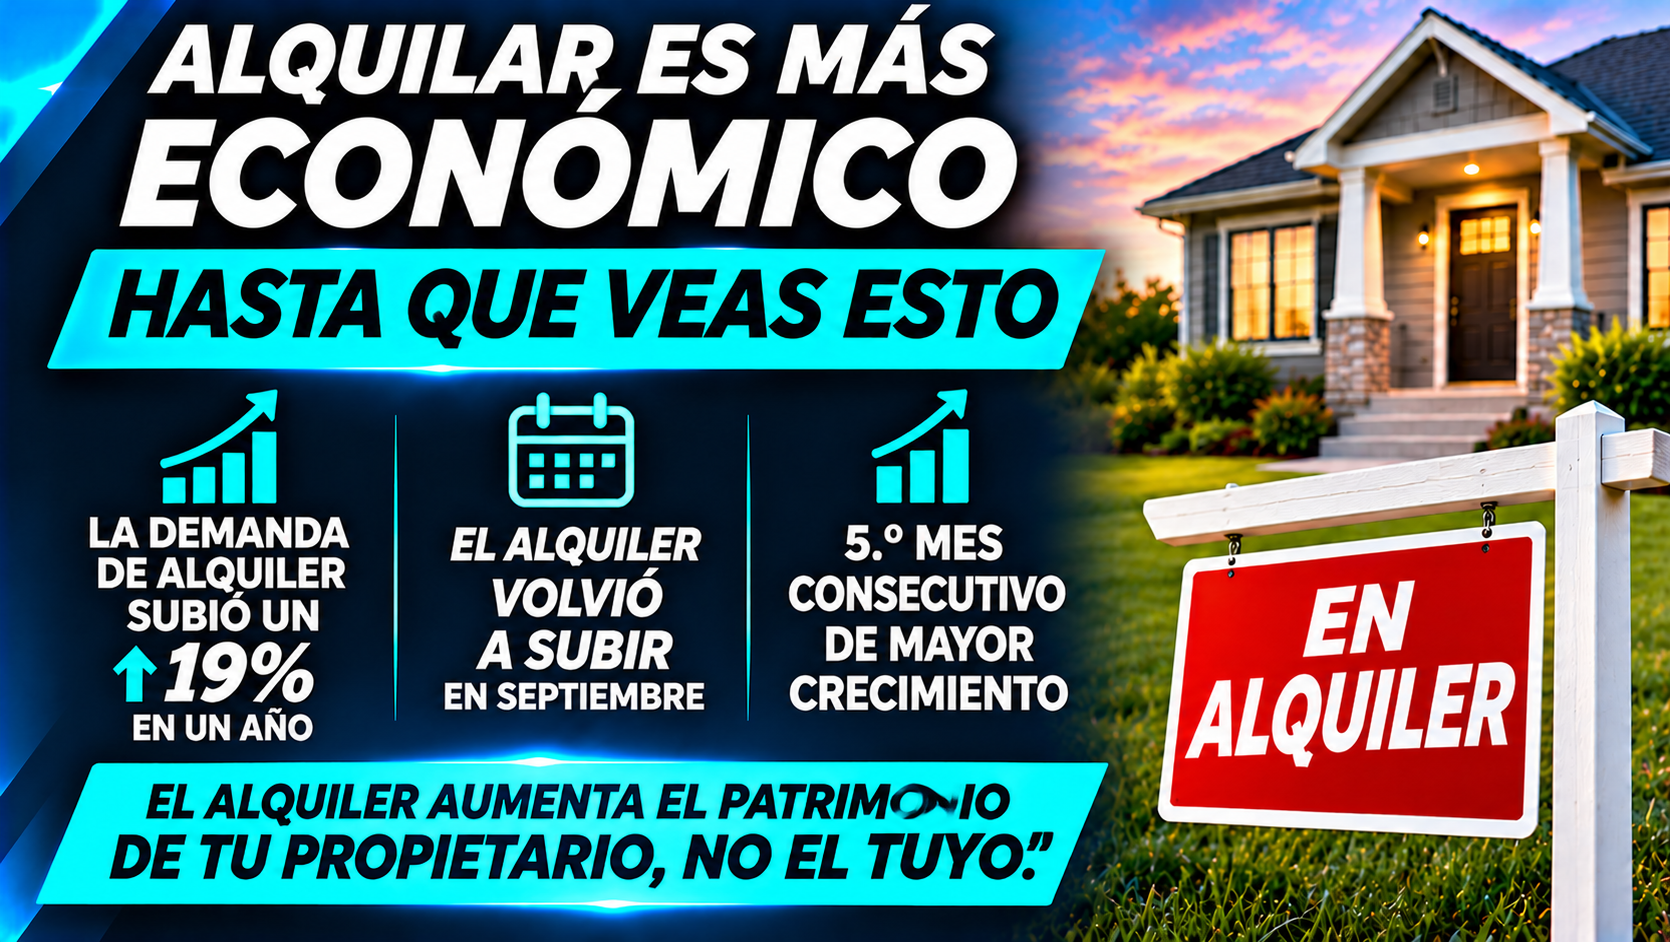
¿Alquilar es realmente más barato? Jonathon Waunch sobre los datos de demanda de Zillow y tus próximos 3 a 5 años
Alquilar parece más barato hasta que ves esto
Jonathon Waunch dice que alquilar puede parecer la opción más barata hasta que miras lo que está pasando en el mercado de alquileres. Un nuevo informe de Zillow encontró que la demanda de alquileres aumentó cerca de un 19% en un año, en gran parte porque muchos compradores están esperando fuera del mercado de compra. Cuando más hogares compiten por los mismos alquileres, la presión al alza sobre los precios es una consecuencia natural. Las cifras varían según el mercado, por lo que las condiciones locales importan.
El alquiler sigue subiendo
El informe también encontró que el alquiler típico volvió a subir en septiembre, el quinto mes consecutivo de crecimiento más rápido. Para los inquilinos, esto puede significar una factura más alta en la próxima renovación del contrato. Una hipoteca de tasa fija mantiene estable la parte de capital e intereses de tu pago, mientras que el alquiler puede subir con cada nuevo contrato, lo que dificulta planificar a futuro.
Alquilar puede ser lo correcto por una temporada
Jonathon es claro en que alquilar puede ser absolutamente la decisión correcta durante una etapa de la vida. Ofrece flexibilidad y funciona especialmente bien si estás ahorrando la diferencia a propósito. El dinero que se aparta deliberadamente para un pago inicial, reservas u otras metas puede convertir un periodo de alquiler en una estrategia en lugar de una demora.
¿El patrimonio de quién estás construyendo?
La contrapartida es que el alquiler construye el patrimonio de tu casero y no el tuyo. Los propietarios con hipoteca reducen su capital con el tiempo y pueden beneficiarse de la apreciación, aunque el valor de las viviendas nunca está garantizado que suba. Los propietarios también asumen costos que los inquilinos no tienen, como impuestos sobre la propiedad, seguro y mantenimiento, por lo que una comparación justa debe incluir el costo total de ser propietario y no solo el pago de la hipoteca.
Piensa en los próximos tres a cinco años
Jonathon sugiere que la pregunta no es alquilar o comprar para siempre. La pregunta es cómo se ven tus próximos tres a cinco años. Si esperas quedarte en un mismo lugar por varios años, ser propietario puede tener más sentido financiero. Si tus planes son inciertos o podrías mudarte pronto, alquilar puede ser mejor opción. Tu horizonte de tiempo, tus ahorros y tus metas deben guiar la decisión.
Compáralo lado a lado
Si estás evaluando tus opciones, Jonathon Waunch comparará tu alquiler actual con un pago real de vivienda propia, lado a lado, para que veas claramente la diferencia. Comunícate para hacer tus números.
Fuentes
Zillow.com
NAR.realtor
ConsumerFinancialProtectionBureau.gov
FreddieMac.com
HUD.gov

Calculadora de hipotecas
Consulta el total de tus pagos hipotecarios con la herramienta que aparece a continuación.
| Year | Interest | Principal | Balance |
|---|
Enlaces a redes sociales
YouTube
a
