Su prestamista hipotecario local
Con sede en Louisville, Kentucky.
Experiencia hipotecaria personalizada
Jonathon Waunch le ofrece un servicio personalizado y opciones de préstamo que le encantarán. Buscamos entre múltiples prestamistas para encontrar la mejor tasa y el mejor producto para usted, ayudándole a conseguir la casa de sus sueños más rápido.
Con tasas de interés mayoristas y tecnología de vanguardia, hacemos que el proceso hipotecario sea sencillo. Confíe en los expertos que se dedican exclusivamente a las hipotecas. Apoye a su comunidad local y disfrute de un servicio al cliente excepcional.
Permítanos ayudarle a cumplir su sueño de tener una casa propia!
El proceso de préstamo hipotecario
Preaprobación de hipoteca
Obtén una preaprobación de uno de nuestros asesores de préstamos para saber cuánto puedes pagar.
Revisar el proceso
Trabaja con nuestro equipo para encontrar tu próximo hogar al que te gustaría mudarte.
Solicitud de préstamo
Complete su solicitud de préstamo hipotecario para iniciar el proceso de financiación.
No me creas a mí.
Programas hipotecarios
Disfrute de la mejor experiencia hipotecaria en Chandler, Arizona.
Opciones de préstamos hipotecarios
Nuestros asesores hipotecarios con experiencia le guiarán a través del programa de préstamo hipotecario que mejor se adapte a su situación particular.
Préstamos hipotecarios convencionales.
Préstamos hipotecarios de la FHA.
Préstamos hipotecarios del USDA.
Préstamos hipotecarios para veteranos.
Preguntas frecuentes
¿Con qué frecuencia puedo refinanciar mi hipoteca?
No hay límite en la cantidad de veces que puede refinanciar. Sin embargo, debe cumplir con los requisitos cada vez que solicite un préstamo y habrá costos asociados con el cierre del mismo en cada ocasión.
¿Puedo comprar una casa si no tengo dinero para el pago inicial?
¡Sí! Existen varios programas de bonos que ofrecen opciones de financiación con un pago inicial bajo o sin pago inicial.
¿Cómo puedo saber qué hipoteca es la adecuada para mí?
La clave para elegir la hipoteca adecuada reside en comprender la variedad de opciones y características disponibles, así como su presupuesto, circunstancias y objetivos. Nuestros asesores hipotecarios autorizados están aquí para ayudarle en este proceso. Cuanto más informado esté, más cómodo y seguro estará al elegir la mejor opción para usted y su familia.
¿Cuánto tiempo durará el proceso de solicitud del préstamo?
La Ley de Veracidad en los Préstamos (TILA, por sus siglas en inglés) prohíbe a los prestamistas formalizar un préstamo hasta que hayan transcurrido al menos siete (7) días hábiles desde la fecha de recepción de su solicitud. Un préstamo hipotecario típico tarda 30 días, ya que se requieren diversos servicios de terceros, como tasaciones, estudios de títulos y verificación de crédito, como parte del proceso hipotecario. Una vez que le explique a su asesor de préstamos los detalles de su caso particular, este podrá brindarle un cronograma más preciso.
¿Cumpliré los requisitos para obtener un préstamo hipotecario?
La única manera de averiguarlo es hablando con un asesor hipotecario cualificado. Nuestros asesores de préstamos han ayudado a numerosos clientes que no sabían si podían optar a la compra de una vivienda. Nos tomamos el tiempo necesario para comprender su situación financiera y sus objetivos a largo plazo, y luego le ofrecemos el programa de préstamo que mejor se adapta a sus necesidades. La aprobación de su préstamo también puede depender en gran medida del precio de la vivienda que desea financiar. Obtener una precalificación antes de comenzar la búsqueda de su casa puede darle una idea de lo que puede permitirse.
¿Por qué la gente refinancia sus hipotecas?
Los propietarios de viviendas suelen refinanciar sus hipotecas para ahorrar dinero, ya sea obteniendo una tasa de interés más baja o reduciendo el plazo del préstamo. La refinanciación también permite convertir un préstamo de tasa variable en uno de tasa fija o consolidar deudas.
¿Cuánto dinero tendré que pagar por adelantado para comprar una casa?
Esta pregunta no tiene una respuesta sencilla y universal. La cantidad exacta dependerá del precio de la vivienda que compre y del tipo de financiación hipotecaria que elija. Según el programa de préstamo, el pago inicial podría ser de hasta el 20 % del precio de la vivienda o tan solo del 3 %, mientras que algunos préstamos no requieren ningún pago inicial.
¿Puedo obtener una hipoteca después de declararme en bancarrota?
Aún podrías calificar para un préstamo hipotecario aunque te hayas declarado en bancarrota. La mejor manera de saber si calificas es hablar con un asesor de préstamos para analizar tus opciones. Asegúrate de llevar toda la documentación relacionada con tu bancarrota para que el asesor pueda encontrar el programa que mejor se adapte a tu situación.
¿Debo fijar mi tipo de interés ahora o esperar hasta que estemos más cerca del cierre de la operación?
Las tasas de interés fluctúan constantemente. Si una tasa es favorable, le conviene fijarla ahora. Si espera, corre el riesgo de que suban más adelante. Si le preocupa que las tasas bajen después de fijarla, comuníquese con su asesor de préstamos para analizar sus opciones. Algunos programas le permiten fijar la tasa por un período prolongado y optar por una tasa más baja si surge una mejor.
Últimas actualizaciones del blog
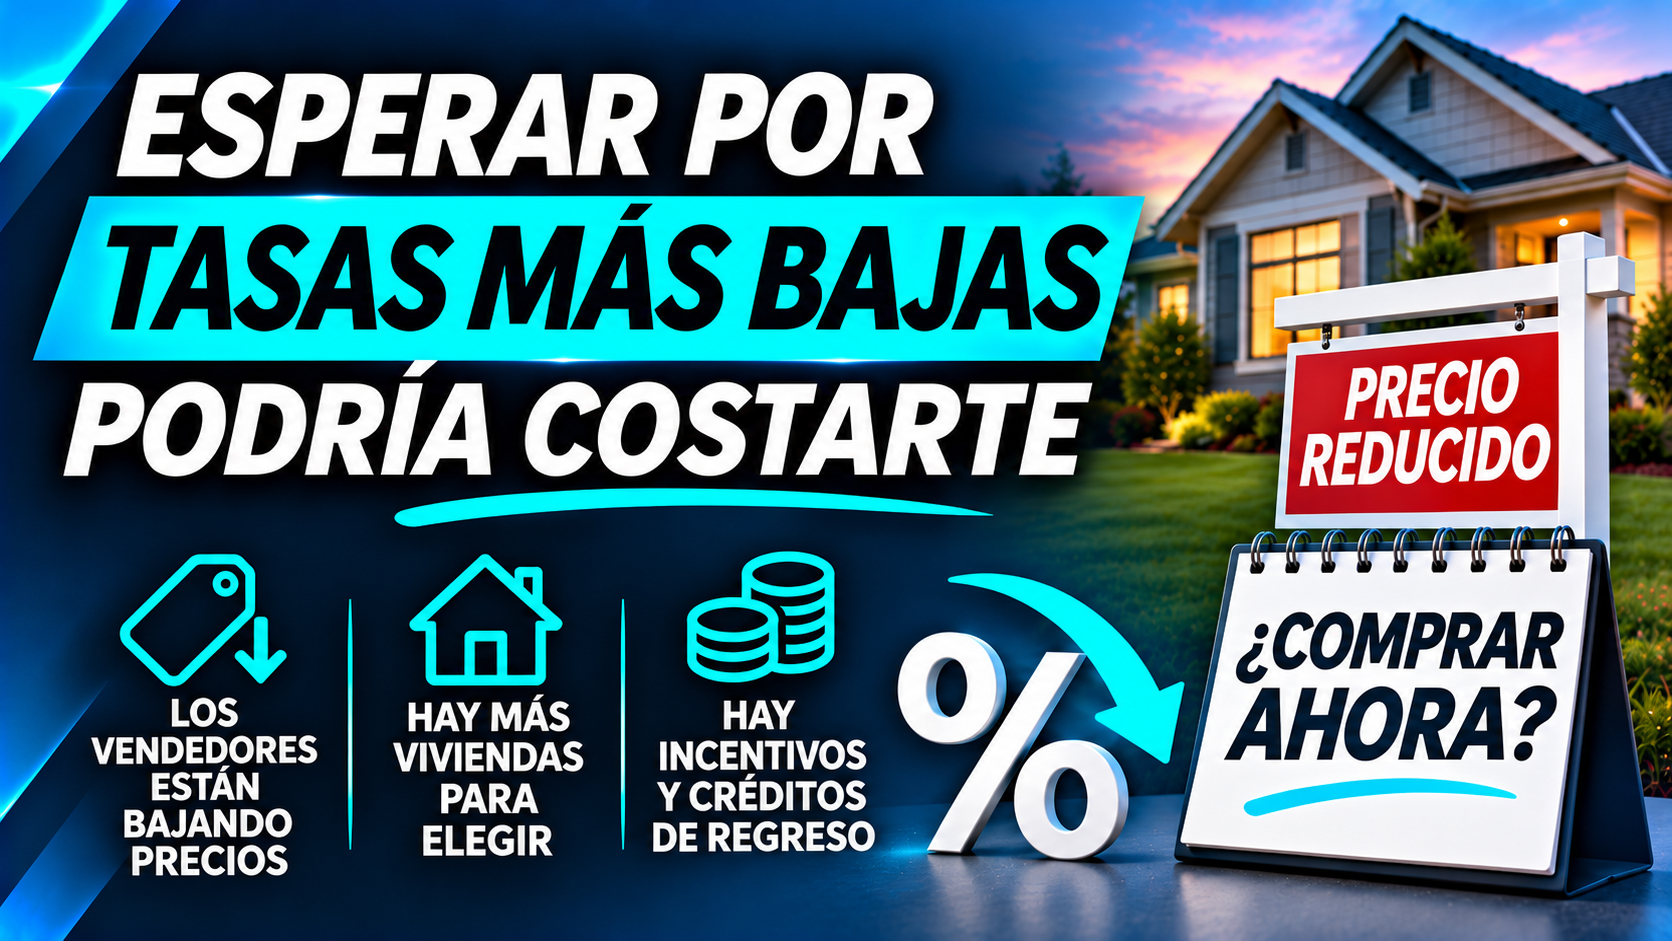
Esperar tasas más bajas podría costarte: Jonathon Waunch explica por qué comprar ahora puede tener sentido
La pregunta de cada semana
Jonathon Waunch dice que escucha la misma pregunta cada semana: ¿debería esperar a que bajen las tasas? Entiende por qué los compradores lo preguntan. Las tasas alcanzaron recientemente su nivel más alto desde noviembre de 2023, así que quedarse al margen puede parecer la opción segura y sensata. Sin embargo, esperar deja fuera varias cosas importantes, y esas piezas que faltan pueden sumar mucho dinero con el tiempo.
Lo que no se considera al esperar
Mientras todos esperan, los vendedores están bajando precios y ofreciendo créditos que nunca ofrecerían en un mercado con mucha competencia. Los compradores también tienen más casas para elegir que en cualquier momento desde 2019. Esa combinación les da a los compradores un poder de negociación que no habían tenido en años. Cuando más personas regresen al mercado, esa ventaja podría desaparecer, y los vendedores que hoy están abiertos a hacer concesiones tal vez ya no sientan la necesidad de ofrecerlas.
Las tasas se pueden revisar, los precios muchas veces no
Si las tasas bajan más adelante, un propietario puede considerar refinanciar, aunque cualquier refinanciamiento depende de los costos de cierre, el crédito, el valor de la casa y el punto de equilibrio. Si los precios suben mientras esperas, ese aumento es permanente. Uno de estos riesgos se puede atender más adelante. El otro no se puede revertir, y por eso esperar no está tan libre de riesgo como parece.
Deja que el pago guíe la decisión
Jonathon dice que la decisión correcta es aquella en la que el pago se ajusta cómodamente a tu presupuesto hoy. En lugar de intentar adivinar el momento ideal de las tasas, enfócate en un pago mensual que puedas cubrir dejando margen para ahorros, emergencias y la vida diaria. Una compra nunca debería depender de un refinanciamiento futuro para que los números funcionen. Si el pago funciona ahora, cualquier baja futura en las tasas se convierte en un beneficio adicional y no en un requisito.
Compara ambos escenarios con números reales
Si estás decidiendo entre comprar ahora o esperar, comunícate con Jonathon Waunch y él analizará ambos escenarios con tus números reales. Ver el costo de comprar hoy junto al costo de esperar hace que la decisión sea mucho más clara que cualquier titular.
Fuentes
FreddieMac.com
ConsumerFinancialProtectionBureau.gov
Realtor.com
Zillow.com
NAR.realtor

Calculadora de hipotecas
Consulta el total de tus pagos hipotecarios con la herramienta que aparece a continuación.
| Year | Interest | Principal | Balance |
|---|
Enlaces a redes sociales
YouTube
a
