Su prestamista hipotecario local
Con sede en Louisville, Kentucky.
Experiencia hipotecaria personalizada
Jonathon Waunch le ofrece un servicio personalizado y opciones de préstamo que le encantarán. Buscamos entre múltiples prestamistas para encontrar la mejor tasa y el mejor producto para usted, ayudándole a conseguir la casa de sus sueños más rápido.
Con tasas de interés mayoristas y tecnología de vanguardia, hacemos que el proceso hipotecario sea sencillo. Confíe en los expertos que se dedican exclusivamente a las hipotecas. Apoye a su comunidad local y disfrute de un servicio al cliente excepcional.
Permítanos ayudarle a cumplir su sueño de tener una casa propia!
El proceso de préstamo hipotecario
Preaprobación de hipoteca
Obtén una preaprobación de uno de nuestros asesores de préstamos para saber cuánto puedes pagar.
Revisar el proceso
Trabaja con nuestro equipo para encontrar tu próximo hogar al que te gustaría mudarte.
Solicitud de préstamo
Complete su solicitud de préstamo hipotecario para iniciar el proceso de financiación.
No me creas a mí.
Programas hipotecarios
Disfrute de la mejor experiencia hipotecaria en Chandler, Arizona.
Opciones de préstamos hipotecarios
Nuestros asesores hipotecarios con experiencia le guiarán a través del programa de préstamo hipotecario que mejor se adapte a su situación particular.
Préstamos hipotecarios convencionales.
Préstamos hipotecarios de la FHA.
Préstamos hipotecarios del USDA.
Préstamos hipotecarios para veteranos.
Preguntas frecuentes
¿Con qué frecuencia puedo refinanciar mi hipoteca?
No hay límite en la cantidad de veces que puede refinanciar. Sin embargo, debe cumplir con los requisitos cada vez que solicite un préstamo y habrá costos asociados con el cierre del mismo en cada ocasión.
¿Puedo comprar una casa si no tengo dinero para el pago inicial?
¡Sí! Existen varios programas de bonos que ofrecen opciones de financiación con un pago inicial bajo o sin pago inicial.
¿Cómo puedo saber qué hipoteca es la adecuada para mí?
La clave para elegir la hipoteca adecuada reside en comprender la variedad de opciones y características disponibles, así como su presupuesto, circunstancias y objetivos. Nuestros asesores hipotecarios autorizados están aquí para ayudarle en este proceso. Cuanto más informado esté, más cómodo y seguro estará al elegir la mejor opción para usted y su familia.
¿Cuánto tiempo durará el proceso de solicitud del préstamo?
La Ley de Veracidad en los Préstamos (TILA, por sus siglas en inglés) prohíbe a los prestamistas formalizar un préstamo hasta que hayan transcurrido al menos siete (7) días hábiles desde la fecha de recepción de su solicitud. Un préstamo hipotecario típico tarda 30 días, ya que se requieren diversos servicios de terceros, como tasaciones, estudios de títulos y verificación de crédito, como parte del proceso hipotecario. Una vez que le explique a su asesor de préstamos los detalles de su caso particular, este podrá brindarle un cronograma más preciso.
¿Cumpliré los requisitos para obtener un préstamo hipotecario?
La única manera de averiguarlo es hablando con un asesor hipotecario cualificado. Nuestros asesores de préstamos han ayudado a numerosos clientes que no sabían si podían optar a la compra de una vivienda. Nos tomamos el tiempo necesario para comprender su situación financiera y sus objetivos a largo plazo, y luego le ofrecemos el programa de préstamo que mejor se adapta a sus necesidades. La aprobación de su préstamo también puede depender en gran medida del precio de la vivienda que desea financiar. Obtener una precalificación antes de comenzar la búsqueda de su casa puede darle una idea de lo que puede permitirse.
¿Por qué la gente refinancia sus hipotecas?
Los propietarios de viviendas suelen refinanciar sus hipotecas para ahorrar dinero, ya sea obteniendo una tasa de interés más baja o reduciendo el plazo del préstamo. La refinanciación también permite convertir un préstamo de tasa variable en uno de tasa fija o consolidar deudas.
¿Cuánto dinero tendré que pagar por adelantado para comprar una casa?
Esta pregunta no tiene una respuesta sencilla y universal. La cantidad exacta dependerá del precio de la vivienda que compre y del tipo de financiación hipotecaria que elija. Según el programa de préstamo, el pago inicial podría ser de hasta el 20 % del precio de la vivienda o tan solo del 3 %, mientras que algunos préstamos no requieren ningún pago inicial.
¿Puedo obtener una hipoteca después de declararme en bancarrota?
Aún podrías calificar para un préstamo hipotecario aunque te hayas declarado en bancarrota. La mejor manera de saber si calificas es hablar con un asesor de préstamos para analizar tus opciones. Asegúrate de llevar toda la documentación relacionada con tu bancarrota para que el asesor pueda encontrar el programa que mejor se adapte a tu situación.
¿Debo fijar mi tipo de interés ahora o esperar hasta que estemos más cerca del cierre de la operación?
Las tasas de interés fluctúan constantemente. Si una tasa es favorable, le conviene fijarla ahora. Si espera, corre el riesgo de que suban más adelante. Si le preocupa que las tasas bajen después de fijarla, comuníquese con su asesor de préstamos para analizar sus opciones. Algunos programas le permiten fijar la tasa por un período prolongado y optar por una tasa más baja si surge una mejor.
Últimas actualizaciones del blog
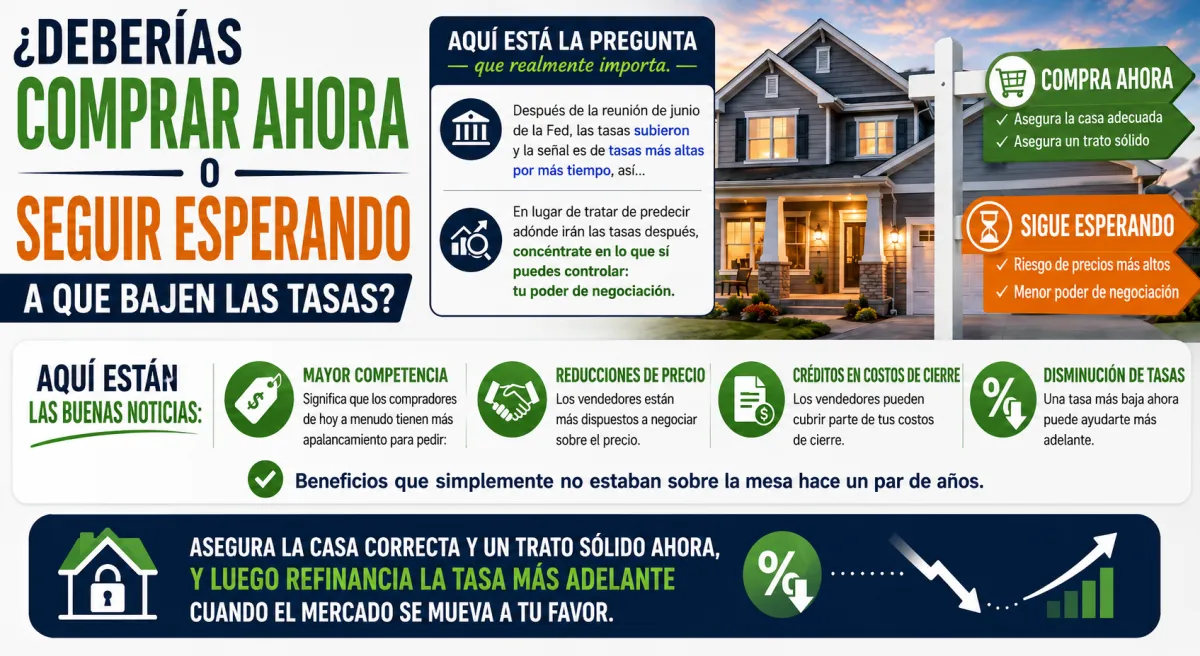
La Fed Señala Tasas Altas por Más Tiempo Así Que Usa el Poder de Negociación Que Tienes Ahora
La Pregunta Que Realmente Importa Más Que Hacia Dónde Van las Tasas
¿Comprar ahora o seguir esperando a que bajen las tasas? Es la pregunta que los compradores siguen haciendo y la respuesta honesta comienza por redirigir el enfoque completamente fuera de la predicción de tasas y hacia algo mucho más útil.
Después de la reunión de junio de la Reserva Federal las tasas subieron un poco y la señal que viene de la Fed es que podrían mantenerse altas por más tiempo. Tratar de predecir cuándo mejorarán las tasas de manera significativa basándose en los resultados de las reuniones de la Fed no es una estrategia confiable y los compradores que han estado haciendo exactamente eso han visto pasar oportunidades mientras el mercado se movía a su alrededor.
Entonces en lugar de tratar de adivinar hacia dónde van las tasas enfócate en algo que sí puedes controlar.
El Poder de Negociación Que Existe Ahora Mismo
La menor competencia en el mercado actual está creando una palanca real para los compradores que simplemente no existía hace uno o dos años. Cuando había múltiples ofertas en cada propiedad los vendedores no necesitaban ofrecer nada más allá de aceptar el precio más alto. Esa dinámica ha cambiado significativamente a favor del comprador.
Los compradores de hoy están negociando regularmente reducciones de precio en casas que llevan tiempo en el mercado. Créditos para los costos de cierre de parte de los vendedores que reducen el efectivo necesario para cerrar. Reducciones de tasa financiadas por el vendedor que bajan el pago mensual desde el primer día. Concesiones que mejoran la estructura general del acuerdo de maneras que simplemente no estaban disponibles hace un par de años.
Como explica Jonathan Waunch esas herramientas están disponibles ahora mismo en este mercado y los compradores que saben cómo pedirlas están capturando un beneficio financiero significativo que aborda directamente el impacto del entorno de tasas en su pago mensual.
La Estrategia Que Hace Que Los Números Funcionen
Aquí está el marco que cambia cómo se ve la decisión de comprar ahora versus esperar cuando se considera el panorama completo.
Aseguras la casa correcta y negocías un buen acuerdo hoy. Negocias las concesiones del vendedor que reducen tus costos iniciales y mejoran tu pago de salida. Eres propietario de la vivienda mientras continúa apreciándose. Construyes capital desde el primer pago. Y cuando el entorno de tasas cambia a tu favor refinancias a una tasa más baja.
La tasa es refinanciable. La casa que no compraste porque estabas esperando una mejor tasa no se puede recuperar una vez que el mercado sigue adelante sin ti.
Los compradores que esperan a que mejoren las tasas antes de entrar al mercado están esperando el momento en que todos los demás compradores que han estado al margen regresen simultáneamente. Ese aumento en la demanda contra una oferta limitada empuja los precios hacia arriba y el poder de negociación que existe hoy desaparece. Podrías terminar con una mejor tasa y una casa más cara con menos margen para negociar los términos que importan.
Los compradores que están mejor posicionados son los que actúan cuando el poder de negociación está disponible y refinancian cuando las tasas mejoran. Ambas cosas pueden suceder. Solo una de ellas requiere que el mercado coopere en tu cronograma preferido.
Jonathan Waunch trabaja con compradores para evaluar su situación específica y construir una estrategia de compra que capture las ventajas de negociación disponibles en el mercado actual. Comunícate con Jonathan Waunch para descubrir cómo se ven los números para tu situación ahora mismo.
Sources
FederalReserve.gov
MortgageNewsDaily.com
NAR.realtor
BankRate.com
Investopedia.com

Calculadora de hipotecas
Consulta el total de tus pagos hipotecarios con la herramienta que aparece a continuación.
| Year | Interest | Principal | Balance |
|---|
Enlaces a redes sociales
YouTube
a
