Su prestamista hipotecario local
Con sede en Louisville, Kentucky.
Experiencia hipotecaria personalizada
Jonathon Waunch le ofrece un servicio personalizado y opciones de préstamo que le encantarán. Buscamos entre múltiples prestamistas para encontrar la mejor tasa y el mejor producto para usted, ayudándole a conseguir la casa de sus sueños más rápido.
Con tasas de interés mayoristas y tecnología de vanguardia, hacemos que el proceso hipotecario sea sencillo. Confíe en los expertos que se dedican exclusivamente a las hipotecas. Apoye a su comunidad local y disfrute de un servicio al cliente excepcional.
Permítanos ayudarle a cumplir su sueño de tener una casa propia!
El proceso de préstamo hipotecario
Preaprobación de hipoteca
Obtén una preaprobación de uno de nuestros asesores de préstamos para saber cuánto puedes pagar.
Revisar el proceso
Trabaja con nuestro equipo para encontrar tu próximo hogar al que te gustaría mudarte.
Solicitud de préstamo
Complete su solicitud de préstamo hipotecario para iniciar el proceso de financiación.
No me creas a mí.
Programas hipotecarios
Disfrute de la mejor experiencia hipotecaria en Chandler, Arizona.
Opciones de préstamos hipotecarios
Nuestros asesores hipotecarios con experiencia le guiarán a través del programa de préstamo hipotecario que mejor se adapte a su situación particular.
Préstamos hipotecarios convencionales.
Préstamos hipotecarios de la FHA.
Préstamos hipotecarios del USDA.
Préstamos hipotecarios para veteranos.
Preguntas frecuentes
¿Con qué frecuencia puedo refinanciar mi hipoteca?
No hay límite en la cantidad de veces que puede refinanciar. Sin embargo, debe cumplir con los requisitos cada vez que solicite un préstamo y habrá costos asociados con el cierre del mismo en cada ocasión.
¿Puedo comprar una casa si no tengo dinero para el pago inicial?
¡Sí! Existen varios programas de bonos que ofrecen opciones de financiación con un pago inicial bajo o sin pago inicial.
¿Cómo puedo saber qué hipoteca es la adecuada para mí?
La clave para elegir la hipoteca adecuada reside en comprender la variedad de opciones y características disponibles, así como su presupuesto, circunstancias y objetivos. Nuestros asesores hipotecarios autorizados están aquí para ayudarle en este proceso. Cuanto más informado esté, más cómodo y seguro estará al elegir la mejor opción para usted y su familia.
¿Cuánto tiempo durará el proceso de solicitud del préstamo?
La Ley de Veracidad en los Préstamos (TILA, por sus siglas en inglés) prohíbe a los prestamistas formalizar un préstamo hasta que hayan transcurrido al menos siete (7) días hábiles desde la fecha de recepción de su solicitud. Un préstamo hipotecario típico tarda 30 días, ya que se requieren diversos servicios de terceros, como tasaciones, estudios de títulos y verificación de crédito, como parte del proceso hipotecario. Una vez que le explique a su asesor de préstamos los detalles de su caso particular, este podrá brindarle un cronograma más preciso.
¿Cumpliré los requisitos para obtener un préstamo hipotecario?
La única manera de averiguarlo es hablando con un asesor hipotecario cualificado. Nuestros asesores de préstamos han ayudado a numerosos clientes que no sabían si podían optar a la compra de una vivienda. Nos tomamos el tiempo necesario para comprender su situación financiera y sus objetivos a largo plazo, y luego le ofrecemos el programa de préstamo que mejor se adapta a sus necesidades. La aprobación de su préstamo también puede depender en gran medida del precio de la vivienda que desea financiar. Obtener una precalificación antes de comenzar la búsqueda de su casa puede darle una idea de lo que puede permitirse.
¿Por qué la gente refinancia sus hipotecas?
Los propietarios de viviendas suelen refinanciar sus hipotecas para ahorrar dinero, ya sea obteniendo una tasa de interés más baja o reduciendo el plazo del préstamo. La refinanciación también permite convertir un préstamo de tasa variable en uno de tasa fija o consolidar deudas.
¿Cuánto dinero tendré que pagar por adelantado para comprar una casa?
Esta pregunta no tiene una respuesta sencilla y universal. La cantidad exacta dependerá del precio de la vivienda que compre y del tipo de financiación hipotecaria que elija. Según el programa de préstamo, el pago inicial podría ser de hasta el 20 % del precio de la vivienda o tan solo del 3 %, mientras que algunos préstamos no requieren ningún pago inicial.
¿Puedo obtener una hipoteca después de declararme en bancarrota?
Aún podrías calificar para un préstamo hipotecario aunque te hayas declarado en bancarrota. La mejor manera de saber si calificas es hablar con un asesor de préstamos para analizar tus opciones. Asegúrate de llevar toda la documentación relacionada con tu bancarrota para que el asesor pueda encontrar el programa que mejor se adapte a tu situación.
¿Debo fijar mi tipo de interés ahora o esperar hasta que estemos más cerca del cierre de la operación?
Las tasas de interés fluctúan constantemente. Si una tasa es favorable, le conviene fijarla ahora. Si espera, corre el riesgo de que suban más adelante. Si le preocupa que las tasas bajen después de fijarla, comuníquese con su asesor de préstamos para analizar sus opciones. Algunos programas le permiten fijar la tasa por un período prolongado y optar por una tasa más baja si surge una mejor.
Últimas actualizaciones del blog
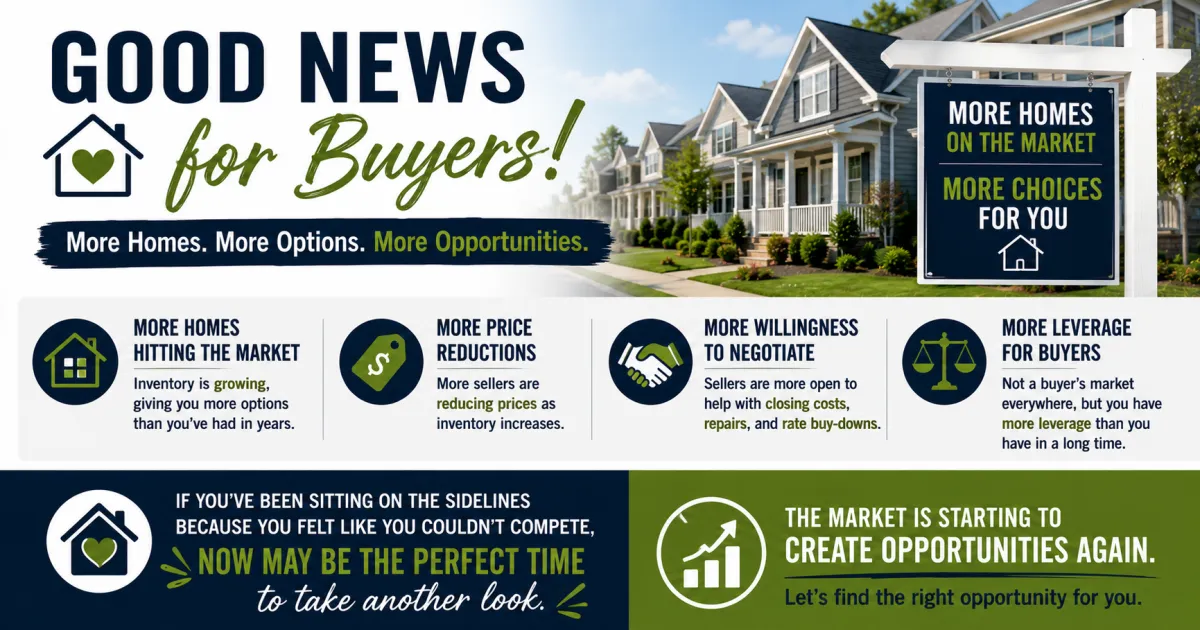
More Homes Are Hitting the Market and Buyers Have More Leverage Than They Have Had in Years
The Market Shift That Buyers Who Have Been Waiting Need to Hear About
There is genuinely good news in the housing market right now and it is the kind of development that buyers who have been sitting on the sidelines waiting for conditions to improve have been hoping for.
More homes are hitting the market. Inventory has been building and buyers now have more options available to them than they have had in years. That single change in the supply picture has downstream effects on every part of the buying experience in ways that make right now meaningfully different from the environment that discouraged so many buyers from even trying.
What Rising Inventory Is Actually Producing
When inventory is tight sellers have all the leverage. Every listing generates competition and sellers have no reason to offer anything beyond the highest available price. Buyers who could not come in above asking with clean terms and waived contingencies simply did not win.
As inventory grows that dynamic shifts. Sellers who are not generating the immediate interest they expected start making adjustments. Price reductions on homes that have been sitting longer than anticipated. Willingness to negotiate on closing costs that reduces the cash required at closing. Seller-funded repairs that address inspection findings rather than refusing to budge. Rate buydowns funded by seller contributions that lower the monthly payment and make the financing work better for the buyer.
As Jonathan Waunch explains this does not mean it is suddenly a buyer's market everywhere. The shift is not uniform across every market or every price point. But the direction of change is clearly toward more buyer leverage than has existed in a very long time and that shift is real and meaningful.
Who This Matters Most For
Buyers who stepped back because they felt like they simply could not compete in the market of the past few years are the ones most worth reaching. The conditions that made buying feel impossible or financially unreasonable have changed. Not completely and not everywhere but enough that taking another look at what is available and what a transaction might actually look like today is worth the conversation.
The market is starting to create opportunities again. Buyers who re-engage now are doing so before the next wave of buyers comes off the sidelines when rates improve which is when the inventory advantage and the negotiating leverage that exists today is most likely to disappear.
Jonathan Waunch works with buyers to evaluate the current opportunity in their specific market and price range and to build a purchasing strategy that captures the leverage that is available right now. Reach out to Jonathan Waunch to find out what the market looks like for your situation today.
Sources
NAR.realtor
MortgageNewsDaily.com
Realtor.com
ConsumerFinancialProtectionBureau.gov
Zillow.com

Calculadora de hipotecas
Consulta el total de tus pagos hipotecarios con la herramienta que aparece a continuación.
| Year | Interest | Principal | Balance |
|---|
Enlaces a redes sociales
YouTube
a
